
一般的漏水,像是防水層老化滲水、牆內水管慢慢漏、浴室滲到樓下,住宅火險通常不賠。標準的住宅火災保險只承保火災、雷擊、爆炸、竊盜等八種事故,沒有漏水;保單裡附帶的第三人責任險,也只管火災類事故造成別人的損失。會有機會理賠的情況是:救火灌水造成的水損、颱風先把屋頂或門窗打破後雨水灌入(要有加颱風洪水附加險)、或你的保單另外加了水漬類的附加條款。社區的公共意外責任險,則要看是不是突發的意外。
漏水的人常以為「我有保火險」就能申請理賠,結果被拒才發現條款根本沒寫到漏水。這篇拿產險公會公布的住宅火災及地震基本保險參考條款,加上金管會保險局的公開說明,一條一條看什麼會賠、什麼不會賠、該怎麼申請、被拒了怎麼辦。
住宅火險承保什麼:沒有「漏水」
很多房貸戶在銀行辦貸款時一起投保的「住宅火災及地震基本保險」,是住宅火災保險加上地震基本保險的組合(金管會保險局保險消費者手冊:住宅火災及地震基本保險)。依產險公會公布、自 114 年 7 月 15 日起實施的參考條款第 20 條,住宅火災保險承保的危險事故是:
| 承保事故 | 跟漏水有關嗎 |
|---|---|
| 一、火災 | 救火造成的水損視同承保(第 20 條第 2 項) |
| 二、閃電雷擊 | 無 |
| 三、爆炸 | 熱水器、管線爆炸造成的毀損可能有關 |
| 四、航空器及其零配件之墜落 | 無 |
| 五、機動車輛碰撞 | 無 |
| 六、意外事故所致之煙燻 | 無 |
| 七、罷工、暴動、民眾騷擾、惡意破壞行為 | 有人惡意破壞水管造成的損失,可能有關 |
| 八、竊盜 | 無 |
名單裡沒有「水管破裂」「滲漏」「雨水」。所以防水層老化、外牆滲水、浴室漏水、牆內水管慢慢漏造成的損失,都不在住宅火災保險的承保範圍。條款第 23 條還把地震、颱風、洪水、冰雹等列為不保的危險事故(颱風洪水另有附加險)。各家保險公司的商品可能在參考條款外另加保障,實際請以你手上的保單條款為準。
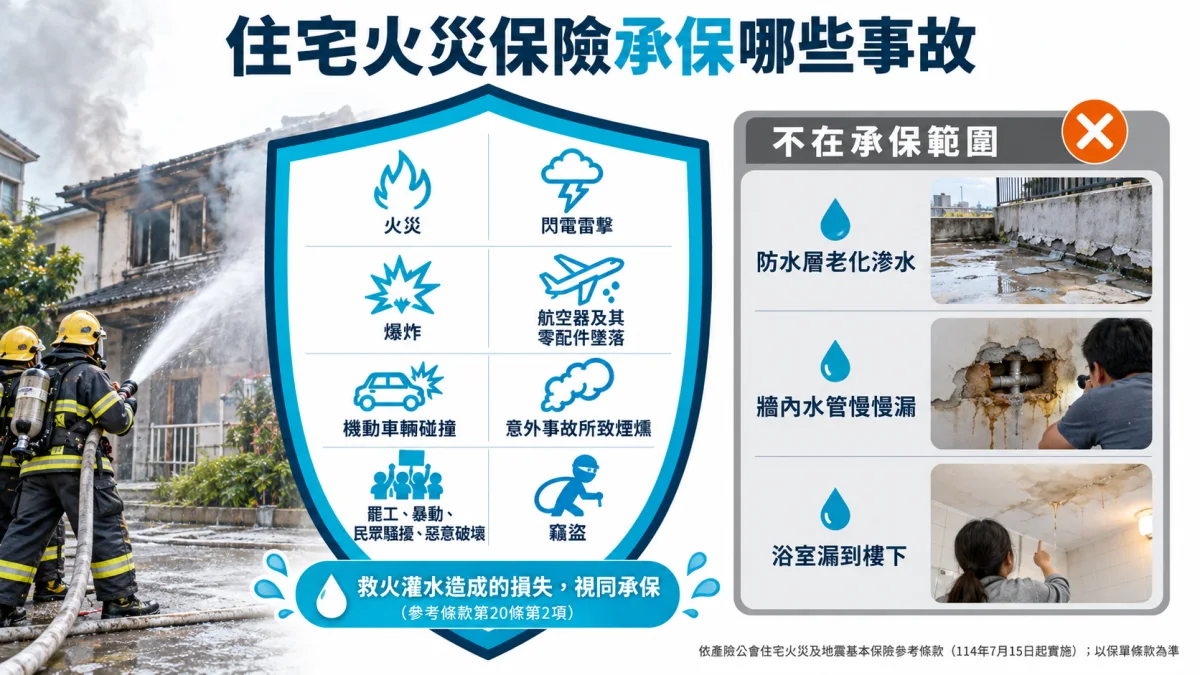
颱風洪水附加險:屋頂先被打破才算
參考條款第五章的「住宅颱風及洪水災害補償保險」承保颱風或洪水直接造成的損失,但第 63 條的不保事項跟漏水很有關係:
- 第 3 款:因雨水、砂塵引起的損失不賠;但承保建築物的屋頂、門窗、通氣口或牆壁先直接遭受颱風損壞造成破孔,雨水因此進入造成的損失,不在此限。
- 第 7 款:翻造或修建中的建築物,外部門窗及其他開口缺乏完善防風防雨設備所受的損失不賠。
- 第 8 款:因撒水器、水槽、水管或其他供水儲水設備破毀或溢水所致的損失不賠,但因颱風及洪水所致者不在此限。
翻成白話:颱風把鐵皮屋頂掀了、把窗戶打破,雨灌進來泡壞家具,有機會理賠;屋頂防水層本來就老化,颱風天雨下比較大所以漏,通常不賠。而且這個附加險的賠償限額不高,依地區是新臺幣 7,000 元(基隆、宜蘭、花蓮、臺東、屏東)、8,000 元(臺北、新北、桃園、臺南、高雄、澎湖、金馬)或 9,000 元(新竹、臺中、嘉義、苗栗、南投、彰化、雲林),定位是補貼,不是填補全部損失。
颱風後要申請,先拍「破孔」
颱風造成的損失能不能賠,關鍵在於能不能證明是「颱風先打出破孔,雨才進來」。颱風過後先拍屋頂、窗戶、外牆的破損,再拍室內的水損,兩組照片要能對得起來。條款第 29 條也要求,除了防止損失擴大的必要緊急措施外,要保留受損的保險標的物並維持現狀,讓保險公司查勘。颱風前後的防水準備可以看颱風前緊急防水。
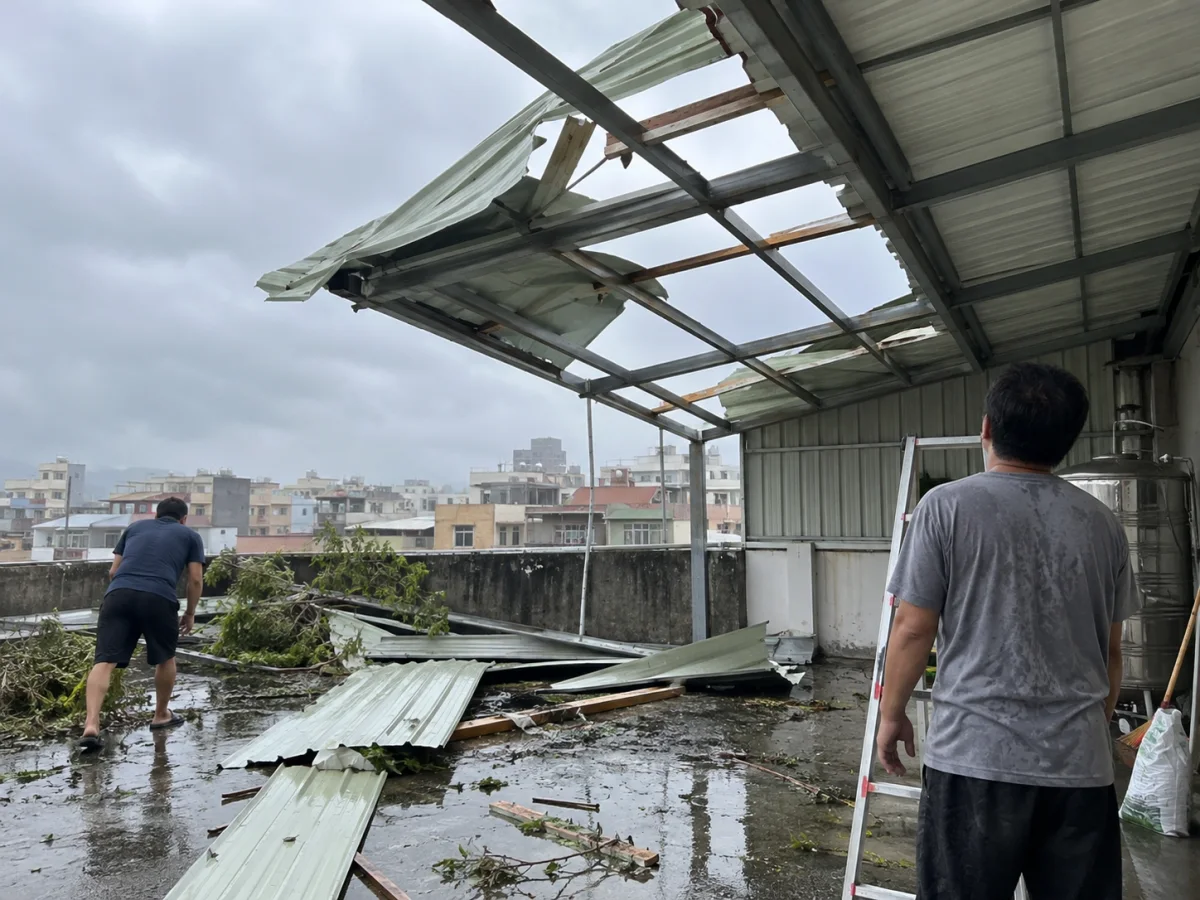
漏到樓下:第三人責任險不管漏水
住宅火災及地震基本保險裡有一項「住宅第三人責任基本保險」,很多人以為漏水到樓下可以用它賠。看條款第 44 條:承保的是保險標的物因火災、閃電雷擊、爆炸或意外事故所致之煙燻,致第三人體傷、死亡或財物損害,被保險人依法應負賠償責任而受賠償請求時的責任。漏水不在其中。
這項保障的金額是每一意外事故財物損害新臺幣 200 萬元,每次事故第三人財損要先自負新臺幣 1 萬元(第 46、47 條),但前提都是火災類事故。漏水到樓下的賠償,要回到民法和公寓大廈管理條例:民法第184條的侵權責任、第191條的工作物所有人責任,以及公寓大廈管理條例第12條關於樓地板及其內管線維修費用的分擔。詳細處理流程看樓上漏水到樓下怎麼處理。
「水漬險」是什麼
產險公會有公布一份「水漬保險附加條款(商業火災保險適用)」,可以看出保險業怎麼處理漏水這種風險。它承保三類事故:
- 水槽、水管或其他儲水設備破損或溢水。
- 一切供水設備、蒸氣管、冷暖氣及冷凍設備之水蒸氣的意外滲漏。
- 雨水、雪霜由屋頂、門窗或通氣口進入屋內。
但不保事項也很長,跟住家漏水最有關的幾條是:水槽水管本身的損失、溝渠下水道溢流或倒灌、由建築物牆壁、地基、地下室或邊道溢流滲漏、因固有瑕疵、正常耗損、乾裂、鏽蝕所致、因氣候變化引起潮溼及發霉、雨水經由已毀損屋頂門窗進入。
這份條款是給商業火災保險用的。住宅保單有沒有類似的附加保障、名稱叫什麼、條件怎麼寫,各家不同,要看你的保單或問保險公司。可以確定的邏輯是:保險賠的是突發、意外的水損,不賠長期老化造成的滲漏。防水層壽命到了要重做,是維護成本,不是保險事故。
| 漏水情況 | 住宅火險 | 颱風洪水附加險 | 水漬類附加條款(若有加保) |
|---|---|---|---|
| 救火灌水泡壞家具 | 可能賠 | — | — |
| 颱風掀屋頂後雨水灌入 | 不賠 | 可能賠(有限額) | 看條款 |
| 水管突然爆裂淹水 | 不賠 | 不賠(非颱風洪水所致) | 可能賠,水管本身不賠 |
| 防水層老化慢慢滲水 | 不賠 | 不賠 | 通常不賠(固有瑕疵、正常耗損) |
| 外牆、地下室滲水 | 不賠 | 不賠 | 通常不賠(牆壁、地基、地下室滲漏) |
| 長期潮濕發霉 | 不賠 | 不賠 | 通常不賠 |

公共意外責任險:社區公設漏水
大樓社區的管委會常投保「公共意外責任保險」。依金管會保險局保險消費者手冊:公共意外責任保險,這是針對公共場所管理者的責任風險設計的保險,保障經營者因意外事故致第三人損失、依法應負的賠償責任。保險局列出的理賠要件包括:限於保單載明的處所內發生的意外,以及損害是因被保險人經營業務的行為或設施所造成。保險法第90條也規定,責任保險人於被保險人對於第三人依法應負賠償責任而受賠償請求時,負賠償之責。
套到漏水上,可以這樣判斷:
比較有機會
社區共用的給水主管、水塔管線突然破裂,大量水湧進住戶家;屬於共用設施的突發事故,管委會依公寓大廈管理條例第10條對共用部分有修繕管理責任。
請管委會向保險公司報案另外,公寓大廈管理條例第17條規定,住戶在公寓大廈內依法經營餐飲、瓦斯、電焊或其他危險營業,或存放爆炸性、易燃性物品的,應投保公共意外責任保險。這是針對特定住戶的強制規定,跟社區自己投保的是兩回事。保險局也提醒,公共意外責任險的保險契約是經營管理者跟保險公司訂的,受害人原則上還是向被保險人(例如管委會)請求。
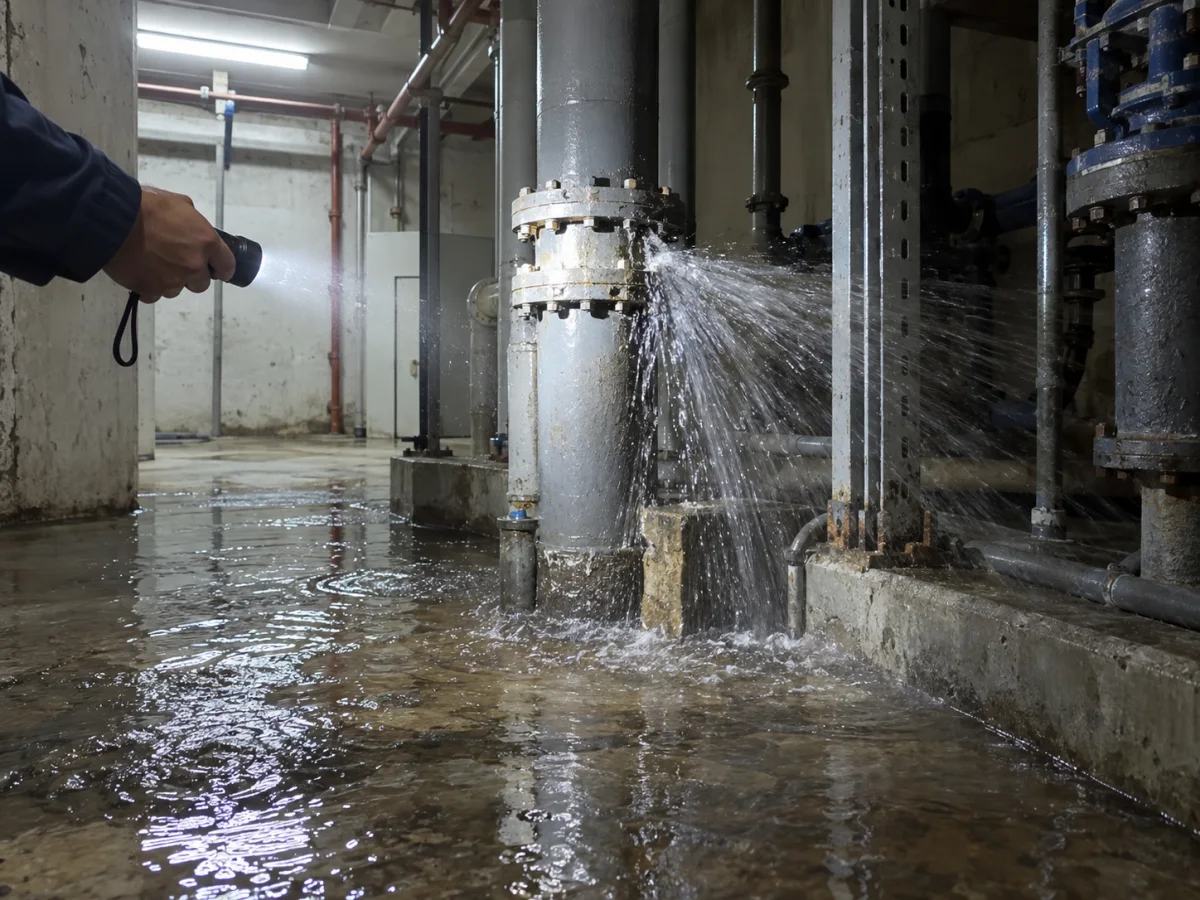
要申請理賠:照這個順序
- 先止損:關水、斷電、移開物品、接水。條款第 14 條和保險法第33條都規定,為避免或減輕損害的必要行為所生的費用,保險公司在必要合理範圍內負償還責任,所以止損的花費留好收據。
- 拍照錄影、保留現場:條款第 29 條要求除了緊急措施外,保留受損標的物並維持現狀,讓保險公司查勘。不要急著丟掉泡壞的東西。
- 五天內通知保險公司:條款第 11 條規定知悉後五日內通知。先打電話報案、記下報案編號,文件之後補。
- 請師傅出原因說明:保險公司會問漏水原因,一份寫清楚「水管突然破裂」還是「防水層老化」的檢測報告,對結果影響很大。檢測方法看科技抓漏。
- 準備理賠文件:理賠申請書、損失清單、修復估價或收據、照片、必要時的檢測報告。
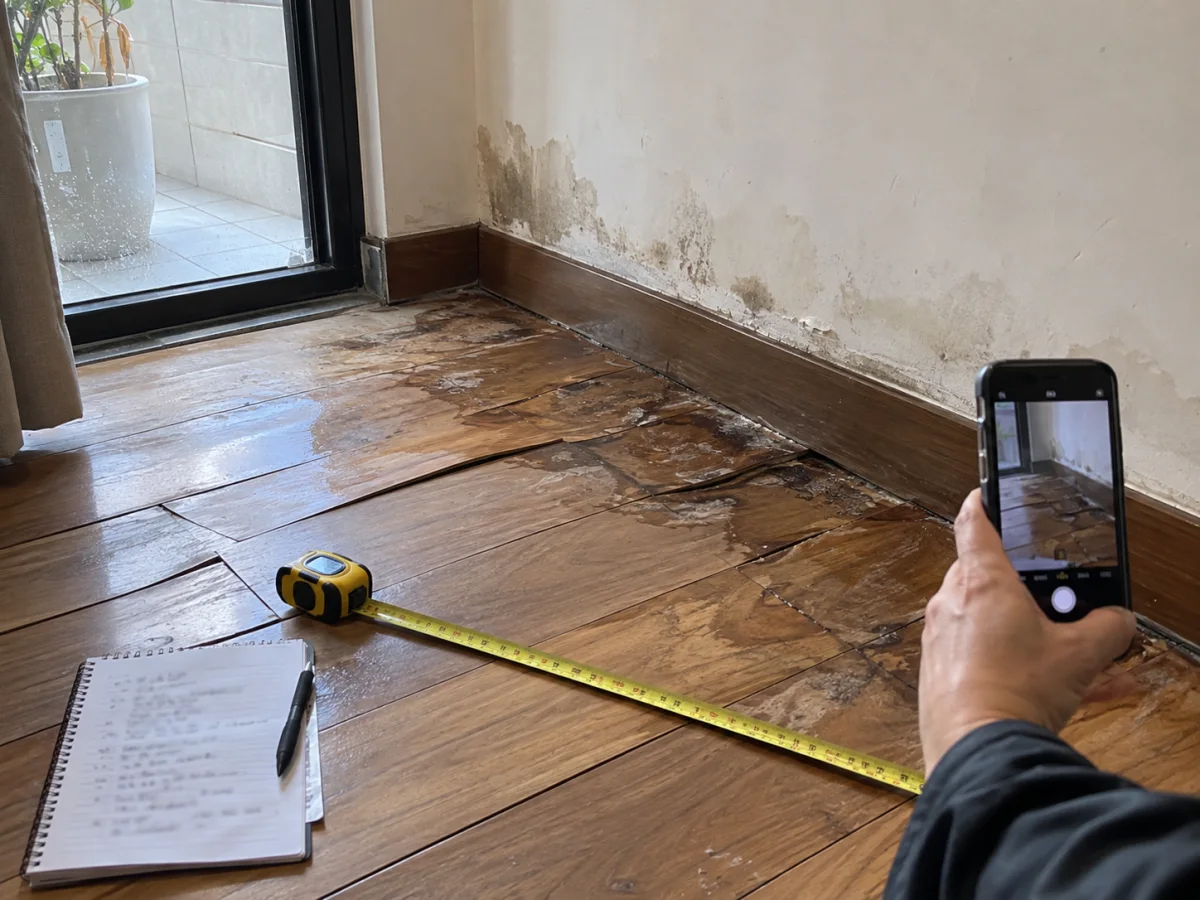
被拒賠或金額談不攏
先把保險公司拒賠的理由要成書面,對照條款看它引用哪一條。如果你認為不合理:
- 依金融消費者保護法第13條,先向保險公司申訴,保險公司應於收受申訴之日起 30 日內處理並回覆。
- 不接受結果,或保險公司逾期不處理,可以在收到結果或期限屆滿之日起 60 日內,向金融消費評議中心申請評議。
- 保險金請求權的時效,依保險法第65條是自得為請求之日起二年。
保險不賠的部分,怎麼降低損失
既然大部分漏水不在保險範圍,真正能做的是早發現、早處理:每年雨季前檢查屋頂排水孔和外牆裂縫(雨季前防水檢查清單)、水費突然變高就做水錶自測、天花板出現水痕就找原因(天花板漏水)。另外,租屋族要知道:參考條款第 26 條把承租人的動產列為房東住宅火險的不保動產,房客的家當要靠自己投保。租屋漏水的責任分擔看租屋漏水誰負責。
- 本文依產險公會公布、自 114 年 7 月 15 日起實施的住宅火災及地震基本保險參考條款,以及金管會保險局的公開說明整理。
- 各保險公司的商品可能另有附加條款或不同約定,請以你的保單條款為準,有疑問直接問保險公司或業務員。
- 法條原文以全國法規資料庫為準。
常見問題
家裡漏水,住宅火險會賠嗎?
一般漏水不賠。依產險公會公布、自114年7月15日起實施的住宅火災及地震基本保險參考條款,住宅火災保險承保的是火災、閃電雷擊、爆炸、航空器及其零配件墜落、機動車輛碰撞、意外事故所致煙燻、罷工暴動民眾騷擾惡意破壞行為、竊盜這幾種事故,沒有包含水管漏水或防水層滲水。實際以你的保單條款為準。
火災時消防隊灌救把家裡泡壞了,火險賠不賠?
通常會賠。住宅火災保險參考條款第20條第2項規定,因承保的危險事故發生,為了救護保險標的物致保險標的物發生損失者,視同承保危險事故所致的損失。救火造成的水損屬於這種情況。
颱風天屋頂漏水,有加保颱風洪水險可以理賠嗎?
要看水怎麼進來的。住宅颱風及洪水災害補償保險的不保事項規定,因雨水引起的損失不賠,但屋頂、門窗、通氣口或牆壁先直接遭受颱風損壞造成破孔,雨水因此進入造成損失的,不在此限。也就是颱風把屋頂打破才算;原本防水層老化、颱風天剛好漏,通常不賠。這個附加險的賠償限額依地區為新臺幣7,000到9,000元。
我家漏水到樓下,住宅火險的第三人責任險會賠嗎?
通常不會。住宅火災及地震基本保險裡的住宅第三人責任基本保險,承保的是保險標的物因火災、閃電雷擊、爆炸或意外事故所致煙燻,致第三人體傷死亡或財物損害的賠償責任,不包含漏水。漏水到樓下的賠償,回到民法和公寓大廈管理條例處理,要看漏水源頭是誰的專有部分或共用部分。
社區管委會的公共意外責任險,可以賠我家漏水嗎?
不一定。依金管會保險局的說明,公共意外責任保險要符合發生在保單載明的處所內、損害是因被保險人經營業務的行為或設施所造成、被保險人依法應負賠償責任等要件。共用管線突然破裂淹到住戶,可能有機會;防水層長年老化慢慢滲水,比較難被認定為意外事故。實際要看社區保單條款,請管委會向保險公司報案確認。
漏水理賠被拒,可以怎麼申訴?
依金融消費者保護法第13條,先向保險公司提出申訴,保險公司應在收到申訴之日起30日內處理並回覆;不接受處理結果或保險公司逾期不處理,可以在收到結果或期限屆滿之日起60日內,向金融消費評議中心申請評議。
保險理賠有時間限制嗎?
有。保險法第65條規定,由保險契約所生的權利,自得為請求之日起經過二年不行使而消滅。住宅火災保險參考條款另規定,承保的危險事故發生後,應於知悉後五日內通知保險公司。發生事故先通知,文件可以之後補。
想知道你家要花多少?留電話,免費幫你找在地業者估價
1 個工作天內幫你配對 1~3 家就近、合法登記的抓漏防水業者,到現場看了再報價。不用先付錢。